หากเดินเข้าไปในธนาคารในมาเลเซีย สิ่งที่พบอาจแตกต่างจากหลายประเทศ ลูกค้าสามารถเลือกเปิดบัญชี ฝากเงิน ซื้อบ้าน ซื้อรถ ลงทุน หรือทำประกันผ่านระบบการเงินทั่วไป หรือเลือกผลิตภัณฑ์อีกชุดหนึ่งที่ให้บริการคล้ายกัน แต่ดำเนินงานตามหลัก Shariah มาเลเซียเรียกโครงสร้างนี้ว่า dual financial system หรือระบบการเงินแบบคู่ขนาน
Conventional finance และ Islamic finance ไม่ได้ออกแบบมาให้ระบบหนึ่งเข้ามาแทนที่อีกระบบ แต่ทำงานควบคู่กัน แข่งขันกัน และใช้โครงสร้างเศรษฐกิจเดียวกัน โดยมี Bank Negara Malaysia และหน่วยงานกำกับอื่น ๆ ดูแลอยู่ภายใต้กรอบกฎหมายที่แตกต่างกันในรายละเอียด
แนวคิดนี้พัฒนาขึ้นอย่างเป็นระบบตั้งแต่การออก Islamic Banking Act ในปี 1983 และการก่อตั้ง Bank Islam Malaysia ในปีเดียวกัน ก่อนที่มาเลเซียจะเปิดให้ธนาคารทั่วไปให้บริการ Islamic banking ได้ในปี 1993 และตั้ง Islamic Interbank Money Market ในปี 1994 เพื่อให้สถาบันการเงินอิสลามสามารถบริหารสภาพคล่องระหว่างกันได้อย่างเป็นระบบ กว่า 40 ปีต่อมา Islamic finance ไม่ได้เป็นเพียงทางเลือกเล็ก ๆ สำหรับผู้บริโภคมุสลิมอีกต่อไป
ใน Islamic Finance Development Indicator 2025 ซึ่งประเมินระบบการเงินอิสลามใน 140 ประเทศ มาเลเซียยังคงอยู่อันดับหนึ่งของโลก ตามด้วยซาอุดีอาระเบียและสหรัฐอาหรับเอมิเรตส์ โดยดัชนีนี้ไม่ได้วัดจากขนาดของสินทรัพย์เท่านั้นแต่รวมถึง performance, governance, knowledge, sustainability และ awareness ด้วย
นี่เป็นความแตกต่างสำคัญ เพราะคำว่า “อันดับหนึ่ง” ไม่ได้หมายความว่ามาเลเซียมีเงินใน Islamic finance มากที่สุดในโลกทุกประเภท แต่หมายถึง มี ecosystem ที่พัฒนาอย่างครอบคลุมที่สุดแห่งหนึ่งของโลก
Islamic finance คืออะไร?
โดยทั่วไปคนมักเข้าใจความแตกต่างของ Islamic finance ว่าไม่มี “ดอกเบี้ย” และเปลี่ยนใช้คำว่า “กำไร” แทน ความจริงแล้วหลักพื้นฐานสุดคือธุรกรรมต้องสอดคล้องกับ Shariah และหลีกเลี่ยงองค์ประกอบอย่าง riba หรือดอกเบี้ย, maisir หรือการพนัน และ gharar หรือความไม่แน่นอนที่มากเกินสมควร
ในธุรกรรมหลายรูปแบบยังต้องมีความสัมพันธ์กับทรัพย์สิน บริการ หรือกิจกรรมทางเศรษฐกิจจริง แต่ไม่ได้หมายความว่าธนาคารอิสลามให้เงินฟรีหรือไม่มีผลตอบแทน
ธนาคารยังต้องสร้างรายได้ เพียงแต่รายได้นั้นถูกจัดโครงสร้างผ่านสัญญา เช่น การซื้อขาย การเช่า การร่วมลงทุน หรือโครงสร้าง Shariah อื่น ๆ แทนการกำหนดความสัมพันธ์ทั้งหมดเป็นเงินกู้ที่คิดดอกเบี้ย จึงพบคำอย่าง Murabahah (มุรอบะฮะฮ์: การซื้อขายแบบบวกกำไร), Tawarruq (ตะวัรรุก: การจัดหาเงินผ่านการซื้อขายสินค้า), Ijarah (อิญาเราะฮ์: การเช่า), Musharakah (มุชารอกะฮ์: การร่วมทุน) และ Mudarabah (มุฎอรอบะฮ์: การลงทุนร่วมระหว่างเจ้าของทุนกับผู้บริหาร) อยู่บ่อยครั้งในผลิตภัณฑ์การเงินอิสลาม สำหรับผู้บริโภคทั่วไปสิ่งเหล่านี้อาจฟังดูซับซ้อนแต่ในชีวิตจริงผลิตภัณฑ์เหล่านี้เป็นที่คุ้นเคยของลูกค้า
หลักการคือธนาคารเป็นเจ้าของทรัพย์สินก่อน ลูกค้าเช่ารถจากธนาคารตามระยะเวลาที่กำหนด และเมื่อครบเงื่อนไขจึงเกิดสัญญาซื้อขายเพื่อโอนกรรมสิทธิ์
ในตลาดจริง ผลิตภัณฑ์ประเภทนี้ไม่ได้เป็นสินค้าพิเศษที่หาได้ยาก ธนาคารรายใหญ่มีบริการ Hire Purchase-i สำหรับรถใหม่ รถมือสอง และรถ reconditioned โดยวงเงินอาจสูงถึงประมาณ 90% และระยะเวลาสูงสุดถึง 9 ปี ขึ้นอยู่กับผลิตภัณฑ์และคุณสมบัติของลูกค้า
ตรงนี้สะท้อนลักษณะสำคัญของ Islamic finance ในมาเลเซียได้ดี คือไม่ได้อยู่แค่ในตำราศาสนาหรือบริการสำหรับผู้มีทรัพย์สินมาก แต่เข้าไปอยู่ในชีวิตประจำวันของชนชั้นกลาง ตั้งแต่บ้าน รถ เงินออม ไปจนถึงการคุ้มครองครอบครัว
ไม่ได้มีแค่ธนาคาร
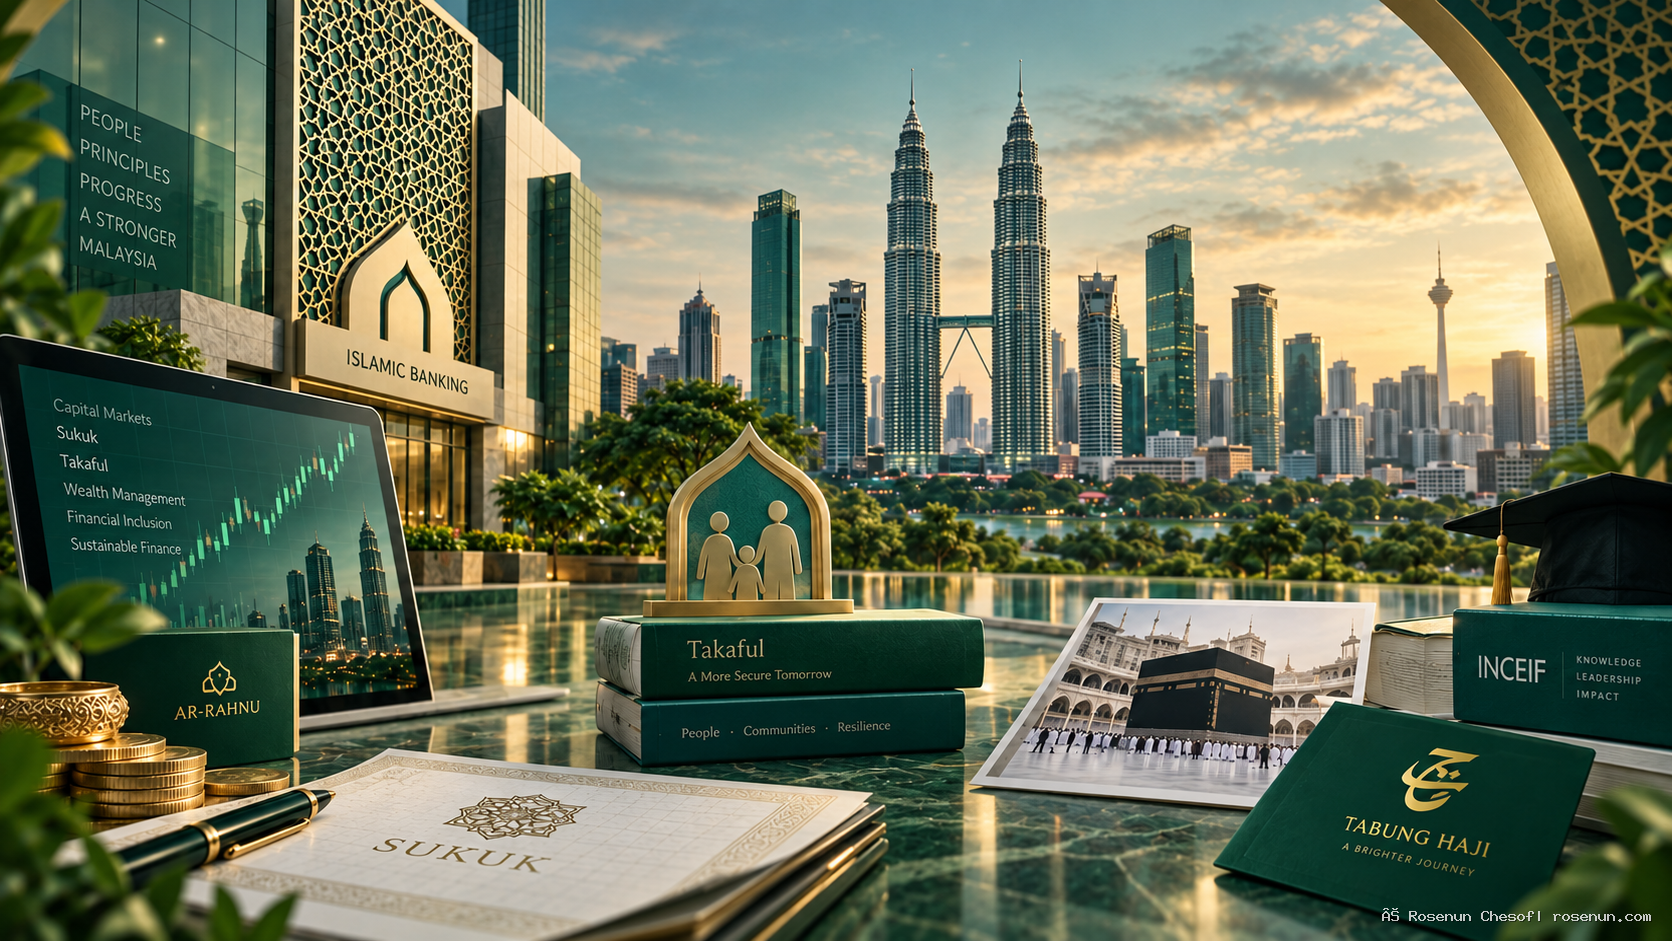
สิ่งที่ทำให้มาเลเซียโดดเด่นคือ รัฐไม่ได้หยุดอยู่ที่การสร้าง Islamic banking แต่ค่อย ๆ สร้าง Islamic financial ecosystem ซึ่งครอบคลุมแทบทุกส่วนของระบบการเงิน ตั้งแต่
ตัวเลขล่าสุดยิ่งทำให้เห็นว่าระบบนี้ใหญ่เพียงใด
Bank Negara Malaysia รายงานว่าในปี 2025 Islamic financing มีสัดส่วนถึง 48% ของ financing ทั้งระบบ ขณะที่ takaful หรือประกันภัยมีสัดส่วน 24.5% ของตลาดการคุ้มครอง กล่าวอีกแบบหนึ่งคือ ทุก ๆ 100 ริงกิตของการจัดหาเงินทุนในระบบธนาคารมาเลเซีย เกือบครึ่งหนึ่งอยู่ในระบบ Islamic finance แล้ว
ยุคมหาเธร์: จาก Sovereign Sukuk ถึงแนวคิด Gold Dinar
ช่วงต้นทศวรรษ 2000 หลังวิกฤติต้มยำกุ้ง เป็นอีกจุดสำคัญของการพัฒนา Islamic finance ในมาเลเซีย ในปี 2002 รัฐบาลมาเลเซียออก Global Sovereign Sukuk มูลค่า 600 ล้านดอลลาร์สหรัฐ ซึ่ง Bank Negara Malaysia ระบุว่าเป็น Global Sovereign Sukuk รุ่นแรกของโลก และกลายเป็น benchmark สำคัญให้รัฐบาลและสถาบันกาารเงินจากหลายประเทศนำไปใช้ในการออก sukuk ในตลาดการเงินระหว่างประเทศในเวลาต่อมา
ในช่วงเวลาใกล้เคียงกัน Mahathir Mohamad ยังเสนอแนวคิด Gold Dinar สำหรับใช้เป็นหน่วยอ้างอิงในการชำระการค้าระหว่างประเทศ โดยเฉพาะระหว่างประเทศมุสลิม
แนวคิดนี้ไม่ได้หมายถึงการยกเลิกเงินริงกิต หรือให้ประชาชนใช้เหรียญทองซื้อสินค้าในชีวิตประจำวัน แต่เสนอให้ประเทศคู่ค้าใช้มูลค่าทองคำเป็นหน่วยคำนวณ และให้ธนาคารกลางหักล้างมูลค่าการนำเข้าและส่งออกระหว่างกัน ก่อนชำระเฉพาะยอดสุทธิที่เหลือ
Mahathir เคยยกตัวอย่างว่า หากมาเลเซียส่งออกรถยนต์มูลค่า 100 ล้าน dinar ไปยังประเทศหนึ่ง แต่ในเวลาเดียวกันนำเข้าน้ำมันจากประเทศนั้น 110 ล้าน dinar มาเลเซียก็ไม่จำเป็นต้องชำระเต็มจำนวนทั้งสองฝั่ง แต่ชำระเฉพาะส่วนต่าง 10 ล้าน dinar ผ่านระบบระหว่างธนาคารกลางเท่านั้น
เป้าหมายของแนวคิด Gold Dinar จึงไม่ใช่การสร้าง “พันธบัตรทองคำ” แต่เป็นความพยายามลดความผันผวนจากอัตราแลกเปลี่ยนและลดการพึ่งพาสกุลเงินหลักในการค้าระหว่างประเทศ
แม้แนวคิดนี้ไม่ได้พัฒนาไปเป็นระบบการค้าระหว่างประเทศในวงกว้างอย่างที่เสนอไว้ แต่เมื่อมองคู่กับการออก sovereign sukuk ในปีเดียวกัน ก็สะท้อนทิศทางของมาเลเซียในช่วงนั้นได้ชัดว่าไม่ได้มอง Islamic finance แค่ในระดับธนาคารพาณิชย์ แต่พยายามพัฒนาไปถึงตลาดทุน การระดมทุนของรัฐ และโครงสร้างการชำระเงินระหว่างประเทศด้วย
ตลาดหุ้นก็มีระบบ Shariah
ใน Bursa Malaysia นักลงทุนยังสามารถเลือกลงทุนเฉพาะบริษัทที่ผ่านเกณฑ์ Shariah ได้ Securities Commission มี Shariah Advisory Council ทำหน้าที่กำหนดกรอบและประเมินบริษัท โดยพิจารณาทั้งประเภทของธุรกิจและอัตราส่วนทางการเงิน ไม่ใช่ดูเพียงชื่อบริษัทหรือเจ้าของกิจการ
ณ สิ้นปี 2025 มีหลักทรัพย์ที่ผ่านเกณฑ์ Shariah 867 หลักทรัพย์ หรือประมาณ 80% ของหลักทรัพย์ที่จดทะเบียนกับ Bursa Malaysia มีมูลค่าตลาดมากกว่า 1.31 ล้านล้านริงกิต
นั่นหมายความว่านักลงทุนที่ต้องการลงทุนตามหลัก Shariah ไม่ได้ถูกจำกัดให้อยู่กับบริษัทไม่กี่แห่ง แต่สามารถสร้างพอร์ตที่กระจายไปตั้งแต่อุตสาหกรรม เทคโนโลยี อสังหาริมทรัพย์ การก่อสร้าง สุขภาพ โทรคมนาคม ไปจนถึงพลังงานได้
นอกจากนี้ยังมี Islamic unit trusts, wholesale funds, ETFs, REITs และกองทุนรูปแบบอื่น ณ สิ้นปี 2025 สินทรัพย์ภายใต้การบริหารของ Islamic funds management อยู่ที่ประมาณ 274 พันล้านริงกิต
Takaful: ประกันภัยในระบบอิสลาม
อีกองค์ประกอบหนึ่งคือ Takaful แนวคิดพื้นฐานแตกต่างจากประกันภัยทั่วไปตรงที่สมาชิกนำเงินส่วนหนึ่งเข้ากองทุนเพื่อช่วยรับความเสี่ยงร่วมกัน ภายใต้โครงสร้างที่ออกแบบให้สอดคล้องกับ Shariah
มาเลเซียมีทั้ง Family Takaful ซึ่งครอบคลุมการคุ้มครองชีวิต สุขภาพและแผนระยะยาว และ General Takaful สำหรับรถยนต์ บ้าน ทรัพย์สินและธุรกิจ การเติบโตของ takaful ทำให้ระบบ Islamic finance สามารถทำงานได้ครบวงจรมากขึ้น เพราะคนที่ซื้อบ้านหรือรถด้วย Islamic financing ก็สามารถใช้ผลิตภัณฑ์คุ้มครองที่อยู่ในระบบเดียวกันได้ด้วย
Ar-Rahnu: Islamic finance ในระดับชุมชน
อีกด้านหนึ่งที่ต่างจากภาพตลาดทุนระดับล้านล้านริงกิตคือ Ar-Rahnu หรือระบบโรงรับจำนำตามหลัก Shariah โดยทั่วไปผู้ใช้บริการนำทองคำมาเป็นหลักประกันเพื่อขอยืมเงินระยะสั้น โดยหลีกเลี่ยงการคิดดอกเบี้ยแบบโรงรับจำนำทั่วไป และใช้ค่าบริการหรือโครงสร้างที่เป็นไปตามหลัก Shariah แทน
Ar-Rahnu มีบทบาทกับครัวเรือนและผู้ประกอบการรายย่อย เพราะช่วยให้เข้าถึงสภาพคล่องระยะสั้นโดยไม่จำเป็นต้องเข้าสู่สินเชื่อธนาคารเต็มรูปแบบ นี่ทำให้ ecosystem ของ Islamic finance มาเลเซียครอบคลุมตั้งแต่ตลาดทุนขนาดใหญ่ไปจนถึงบริการทางการเงินระดับชุมชน
Tabung Haji: จากเงินออมเพื่อไปฮัจญ์ สู่กองทุนการเงินขนาดใหญ่
หากจะพูดถึงพัฒนาการ Islamic finance ของมาเลเซียโดยไม่กล่าวถึง Lembaga Tabung Haji ก็คงจะไม่ได้ Tabung Haji มีต้นกำเนิดก่อน Bank Islam เสียอีก แนวคิดเริ่มจากความต้องการช่วยให้ชาวมุสลิมสามารถทยอยออมเงินสำหรับเดินทางไปประกอบพิธีฮัจญ์ โดยไม่ต้องเก็บเงินในระบบที่ขัดกับหลักศาสนา สถาบันนี้เริ่มรับเงินฝากจากผู้ที่จะเดินทางไปฮัจญ์ในปี 1963 ก่อนพัฒนามาเป็น Tabung Haji ในเวลาต่อมา
จุดสำคัญคือ Tabung Haji ไม่ใช่เป็นเพียง “กระปุกออมสินสำหรับไปมักกะฮ์” เพราะเงินฝากจำนวนมหาศาลถูกนำไปลงทุนตามหลัก Shariah เพื่อสร้างผลตอบแทน แล้วนำส่วนหนึ่งกลับมาปันผลให้ผู้ฝาก ขณะเดียวกันสถาบันยังรับผิดชอบการบริหารจัดการการเดินทางฮัจญ์ของชาวมาเลเซียด้วย และควรแยกให้ชัดว่า Tabung Haji ไม่ใช่ sovereign wealth fund แบบ Khazanah Nasional แต่เป็นสถาบันการออมและการลงทุนที่มีภารกิจเฉพาะเกี่ยวกับฮัจญ์และผู้ฝากเงินมุสลิม
สำหรับปีการเงิน 2025 Tabung Haji มีผู้ฝากมากกว่า 9.7 ล้านคน มีสินทรัพย์ลงทุนประมาณ 96.37 พันล้านริงกิต สร้างรายได้จากการลงทุน 4.64 พันล้านริงกิต และประกาศการแบ่งผลกำไร 3.50% รวม 3.22 พันล้านริงกิตแก่ผู้ฝาก
สิ่งนี้ทำให้ Tabung Haji เป็นตัวอย่างที่น่าสนใจของการเชื่อมศาสนา การออม การลงทุน และนโยบายสังคมเข้าด้วยกัน จากเป้าหมายง่าย ๆ คือ “ช่วยคนเก็บเงินไปฮัจญ์” กลายเป็นสถาบันการเงินที่บริหารสินทรัพย์หลายหมื่นล้านริงกิต
จาก Zakat และ Waqf สู่ Islamic Social Finance
ระบบการเงินอิสลามของมาเลเซียยังขยายออกไปนอกพื้นที่ของธนาคารและการลงทุนเชิงพาณิชย์อีกด้วย แนวคิด Islamic social finance พยายามนำเครื่องมืออย่าง zakat, waqf และเงินบริจาคเข้ามาเชื่อมกับการพัฒนาทางเศรษฐกิจ
ตัวอย่างหนึ่งคือการใช้เงินเพื่อสนับสนุนผู้ประกอบการรายย่อยหรือกลุ่มรายได้น้อย ไม่ใช่ในรูปเงินช่วยเหลืออย่างเดียว แต่เชื่อมเข้ากับ financing การอบรมและการสร้างรายได้ในระยะยาว
แนวทางนี้สะท้อนการขยายความหมายของ Islamic finance จากคำถามว่า “ธุรกรรมนี้ halal หรือไม่?” ไปสู่คำถามว่า “ระบบการเงินสามารถสร้างคุณค่าทางเศรษฐกิจและสังคมได้อย่างไร?”
ระบบทั้งหมดนี้ไม่ได้เกิดขึ้นอย่างง่ายดาย
หนึ่งในเหตุผลสำคัญที่มาเลเซียก้าวขึ้นมาเป็นศูนย์กลาง Islamic finance คือ รัฐบาลสร้างโครงสร้างรองรับอย่างต่อเนื่อง
- ปี 1983 มี Islamic Banking Act
- ปี 1993 เปิดระบบ Islamic Banking ให้ธนาคารทั่วไปเข้าร่วม
- ปี 1994 มี Islamic Interbank Money Market ซึ่งช่วยให้ธนาคารบริหารสภาพคล่องระหว่างกันและทำให้ระบบ Islamic banking สามารถทำงานในระดับมหภาคได้จริง
- ปี 1997 Bank Negara Malaysia ตั้ง Shariah Advisory Council หรือ SAC
ต่อมา Central Bank of Malaysia Act 2009 ยกระดับ SAC ให้เป็นองค์กรอ้างอิงสูงสุดด้าน Shariah สำหรับ Islamic banking และ takaful ภายใต้การกำกับของ BNM แม้แต่ประเด็น Shariah ที่เข้าสู่ศาลหรืออนุญาโตตุลาการก็ต้องอ้างอิงคำวินิจฉัยของ SAC
จากนั้น Islamic Financial Services Act 2013 หรือ IFSA ก็สร้างกรอบกฎหมายเฉพาะสำหรับการกำกับสถาบันการเงินอิสลาม ครอบคลุมตั้งแต่ licensing, supervision, financial stability ไปจนถึง Shariah compliance
ฝั่งตลาดทุน Securities Commission Malaysia ก็มี Shariah Advisory Council ของตัวเอง ซึ่งดูแล sukuk, Shariah-compliant securities และผลิตภัณฑ์ Islamic capital market โดยเฉพาะ
จึงเกิดระบบกำกับสองชั้นที่ค่อนข้างชัด: คือ ระดับประเทศมี Shariah Advisory Council และในระดับธนาคารหรือสถาบัน Islamic finance แต่ละแห่งก็ต้องมีระบบ Shariah governance ของตัวเอง
แต่กฎหมายอย่างเดียวไม่พอ ถ้าไม่มีผู้เชี่ยวชาญเฉพาะด้าน
มาเลเซียยังทำสิ่งที่หลายประเทศมองข้าม นั่นคือการสร้างบุคลากรเฉพาะทางด้าน Islamic finance โดยไม่ได้ต้องการแค่นักการธนาคาร แต่ต้องการคนที่เข้าใจหลายศาสตร์พร้อมกัน ตั้งแต่ finance, economics, accounting, risk management และกฎหมายไปจนถึง Shariah
มหาวิทยาลัยหลายแห่งในมาเลเซียจึงเปิดหลักสูตรที่เกี่ยวข้องกับ Islamic banking และ Islamic finance แต่ที่โดดเด่นที่สุดคือ INCEIF University ก่อตั้งโดย Bank Negara Malaysia ในปี 2005 และได้รับสถานะมหาวิทยาลัยในปีต่อมา โดยมีภารกิจหลักในการสร้างผู้เชี่ยวชาญ การวิจัย และองค์ความรู้สำหรับอุตสาหกรรม Islamic finance
ปัจจุบันมีทั้งระดับ Master's, PhD และหลักสูตรวิชาชีพ รวมถึงงานวิจัยและที่ปรึกษาที่เชื่อมมหาวิทยาลัยกับธนาคาร หน่วยงานกำกับ และอุตสาหกรรมโดยตรง INCEIF ระบุว่าตนเป็นมหาวิทยาลัยที่มุ่งเฉพาะด้าน Islamic finance แห่งเดียวในโลก และในปี 2025 เพิ่งครบรอบ 20 ปีของการก่อตั้ง
นี่เป็นปัจจัยที่สำคัญ เพราะการสร้างตลาดการเงินไม่ได้จบแค่การออกกฎหมาย แต่ต้องมีคนที่เข้าใจว่าจะออกแบบผลิตภัณฑ์อย่างไร ตรวจ Shariah อย่างไร ประเมินความเสี่ยงอย่างไร ตรวจบัญชีอย่างไร และกำกับสถาบันอย่างไร เมื่อมีระบบการศึกษาโดยตรง ความรู้ก็สามารถสะสมและส่งต่อจากรุ่นหนึ่งสู่อีกรุ่นหนึ่งได้
ทำไมมาเลเซียจึงขึ้นเป็นอันดับหนึ่ง
เมื่อเอาทุกส่วนมาวางรวมกัน คำตอบจึงไม่ได้อยู่ที่ผลิตภัณฑ์ตัวใดตัวหนึ่ง มาเลเซียมี ecosystem ค่อนข้างครอบคลุมแล้ว โดยมี
ไม่หวือหวา แต่สร้างมาเพื่อความยั่งยืน
แน่นอน Islamic finance ไม่ได้ปลอดภัยจากวิกฤตโดยธรรมชาติ ธนาคารอิสลามยังมี credit risk กองทุนยังขาดทุนได้ หุ้น Shariah ยังขึ้นลงได้ Sukuk ยังมี default risk และเศรษฐกิจถดถอยก็สามารถกระทบ Islamic finance ได้เช่นเดียวกับระบบทั่วไป
ดังนั้นคำอธิบายว่าระบบนี้ “มั่นคงเพราะเป็นอิสลาม” จึงง่ายเกินไป สิ่งที่ทำให้ระบบของมาเลเซียมีความแข็งแรงกว่าคือ การสร้างโครงสร้างรองรับอย่างต่อเนื่อง
อีกประเด็นหนึ่งที่สำคัญคือ Islamic finance ในมาเลเซียไม่ได้จำกัดไว้สำหรับชาวมุสลิมเท่านั้น ลูกค้าทุกศาสนาสามารถเปิดบัญชี ใช้ Islamic financing ซื้อบ้านหรือรถ ลงทุนในกองทุนและหลักทรัพย์ Shariah-compliant รวมถึงใช้บริการ takaful ได้ตามเงื่อนไขของแต่ละสถาบันการเงิน
ในทางปฏิบัติ ลูกค้าจำนวนหนึ่งเลือกใช้ผลิตภัณฑ์เหล่านี้ไม่ใช่ด้วยเหตุผลทางศาสนา แต่เพราะโครงสร้างราคา เงื่อนไขสัญญา การบริหารความเสี่ยง หรือต้องการเปรียบเทียบกับผลิตภัณฑ์ conventional ก่อนตัดสินใจ สิ่งนี้ทำให้ Islamic finance ในมาเลเซียไม่ได้ทำหน้าที่เป็นระบบการเงินของชุมชนศาสนาใดศาสนาหนึ่ง แต่เป็นส่วนหนึ่งของตลาดการเงินระดับประเทศที่เปิดแข่งขันกับระบบ conventional โดยตรง
ทั้งหมดนี้ใช้เวลาหลายสิบปี มาเลเซียไม่ได้รื้อระบบการเงินการธนาคารแบบ conventional แล้วสร้างระบบใหม่ขึ้นแทน แต่เลือกสร้างระบบการเงินอีกชุดหนึ่งที่สามารถอยู่คู่กันได้
วันนี้คนมาเลเซียจึงสามารถเลือกได้ว่าจะซื้อบ้านแบบ conventional หรือ Islamic financing ซื้อรถด้วย hire purchase หรือ Hire Purchase-i ลงทุนในหุ้นทั่วไปหรือหุ้น Shariah ซื้อ insurance หรือ takaful และออมเงินผ่านผลิตภัณฑ์ทางการเงินหลากหลายรูปแบบ
สองระบบแข่งขันกันอยู่ในประเทศเดียวกัน และต่างก็อยู่ภายใต้กฎ การกำกับ และมาตรฐานด้านเสถียรภาพทางการเงิน บางทีนี่อาจเป็นเหตุผลสำคัญที่สุดที่อธิบายว่า ทำไมมาเลเซียจึงกลายเป็นผู้นำ Islamic finance ของโลก
ไม่ใช่เพราะสร้างผลิตภัณฑ์ทางการเงินที่หวือหวาที่สุด แต่เพราะตลอดหลายทศวรรษที่ผ่านมา มาเลเซียค่อย ๆ สร้างทั้งระบบ ให้ทำงานได้จริง

อ้างอิง
- Bank Negara Malaysia, Annual Report 2025: Promoting a Progressive & Inclusive Islamic Financial System. Bank Negara Malaysia – Islamic Finance 2025
- Bank Negara Malaysia, Significant Milestones in the Malaysian Money Market. BNM – Islamic banking and money-market milestones
- LSEG & Islamic Corporation for the Development of the Private Sector, Islamic Finance Development Report 2025. LSEG – Islamic Finance Development Report 2025
- Securities Commission Malaysia, Annual Report 2025 – Islamic Capital Market Statistics. Securities Commission Malaysia – Annual Report 2025
- Securities Commission Malaysia, Shariah-Compliant Securities. SC Malaysia – Shariah-compliant securities
- Bank Negara Malaysia, Shariah Advisory Council. BNM – Shariah Advisory Council
- Bank Negara Malaysia, Islamic Financial Services Act 2013. BNM – IFSA 2013
- Lembaga Tabung Haji, Annual Reports, Statistics and 2025 Performance. Tabung Haji – Annual Reports and Statistics
- INCEIF University, About INCEIF University. INCEIF University – History and mission
- Maybank Islamic, Al-Ijarah Thumma Al-Bai' Vehicle Financing. Maybank Islamic – AITAB vehicle financing