ปลายเดือนกันยายน 2026 Financial Times รายงานว่า Tencent บริษัทเทคโนโลยียักษ์ใหญ่ของจีน ได้ทำข้อตกลงเช่ากำลังประมวลผลจาก Oracle มูลค่าประมาณ 7 พันล้านดอลลาร์สหรัฐ เป็นเวลา 5 ปี เพื่อเข้าถึงชิป AI ขั้นสูงประมาณ 100,000 ตัว ที่ติดตั้งอยู่ใน data centres หลายแห่งของ Oracle ในเอเชียตะวันออกเฉียงใต้ ข้อตกลงดังกล่าวมีเงินจ่ายล่วงหน้าราว 30% ถือเป็นสัญญาเช่าโครงสร้างพื้นฐานในต่างประเทศที่ใหญ่ที่สุดของ Tencent ในขณะนี้
สื่อจีนอย่าง IT之家 รายงานรายละเอียดไปในทิศทางเดียวกัน โดยระบุว่า Tencent ต้องการนำกำลังประมวลผลดังกล่าวไปใช้พัฒนาโมเดล AI และเครื่องมือประเภท AI agents พร้อมชี้ว่าบริษัทเทคโนโลยีจีนรายใหญ่อื่น เช่น ByteDance และ Alibaba ก็ใช้ทรัพยากร data centre ในเอเชียตะวันออกเฉียงใต้อยู่แล้ว
ข่าวนี้จึงไม่ใช่แค่เรื่อง Tencent ต้องการ GPU เพิ่มอีก 100,000 ตัว แต่กำลังเปิดคำถามที่ใหญ่กว่านั้นว่า เมื่อชิปขั้นสูงไม่สามารถเข้าไปในจีนได้ง่ายเหมือนเดิม บริษัทจีนจะย้าย “การใช้ชิป” ออกมาอยู่ใกล้จีนแทนหรือไม่?
และหากคำตอบคือ ใช่
เอเชียตะวันออกเฉียงใต้กำลังกลายเป็น offshore compute zone ของการแข่งขัน AI ระหว่างจีนกับสหรัฐฯ หรือเปล่า?
ชิปยังเป็นของอเมริกัน บริษัทเป็นของจีน แต่เครื่องอยู่ที่ไหน?
หัวใจของการแข่งขัน AI ในปัจจุบันไม่ได้อยู่ที่ algorithm เพียงอย่างเดียว โมเดล AI ขนาดใหญ่ต้องการกำลังประมวลผลจำนวนมหาศาล และทรัพยากรที่มีค่าที่สุดอย่างหนึ่งคือ GPU และ accelerator ระดับสูง โดยเฉพาะชิปจาก Nvidia และผู้ผลิตสหรัฐฯ
นั่นทำให้รัฐบาลวอชิงตันพยายามจำกัดการเข้าถึงเทคโนโลยีเหล่านี้ของจีนมาตั้งแต่ปี 2022 โดยขยายกฎหลายครั้งเพื่อควบคุมทั้ง advanced computing chips อุปกรณ์ผลิต semiconductor และส่วนประกอบสำคัญอย่าง high-bandwidth memory หรือ HBM
รัฐบาลสหรัฐฯ ผ่อนกฎบางส่วนในเดือนมกราคม 2026 โดยเปิดให้ชิปบางรุ่น เช่น Nvidia H200 และ AMD MI325X สามารถขอใบอนุญาตส่งออกไปยังลูกค้าที่ได้รับอนุมัติในจีนเป็นรายกรณีได้ แต่ก็ยังมีเงื่อนไขด้านผู้ใช้ปลายทาง การตรวจสอบความปลอดภัย และปริมาณการส่งออกอย่างเข้มงวด
ดังนั้นปัญหาของบริษัทจีนจคงไม่ใช้แค่ “ซื้อชิปได้หรือไม่ได้” แต่คือ สามารถเข้าถึงกำลังประมวลผลจำนวนมากได้เร็วเพียงใด และภายใต้เงื่อนไขอะไร
ตรงนี้เองที่ cloud computing เปลี่ยนเกม บริษัทไม่จำเป็นต้องซื้อ GPU แล้วขนเข้าไปติดตั้งในจีน มันสามารถเช่ากำลังประมวลผลจาก cloud provider ในต่างประเทศ แล้วส่งงานออกไปประมวลผลบนเครื่องที่ตั้งอยู่นอกประเทศได้
ในกรณี Tencent เครื่องอาจอยู่ห่างจากสำนักงานใหญ่ในเซินเจิ้นหลายพันกิโลเมตร แต่สำหรับ software ระยะทางนั้นแทบไม่มีความหมาย สิ่งที่ Tencent ต้องการไม่ใช่ “ชิป” แต่คือ compute
และ compute กำลังไหลลงมาทางใต้ของจีน
สิ่งที่ทำให้ข่าวนี้สำคัญต่ออาเซียนคือภูมิภาคนี้กำลังมี infrastructure พร้อมรองรับการเปลี่ยนแปลงดังกล่าวพอดี
Oracle ปัจจุบันมี cloud regions ในหลายจุดของเอเชียตะวันออกเฉียงใต้ รวมถึง Singapore, Batam ในอินโดนีเซีย และ Kulai ในมาเลเซีย โดยในมาเลเซีย Oracle เพิ่งเปิด region แห่งที่สองที่ Kulai ในเดือนกุมภาพันธ์ 2026
อย่างไรก็ตาม รายงานของ FT ไม่ได้เปิดเผยว่า data centres ใด ในเครือข่ายเหล่านี้เป็นที่ตั้งของชิปที่ Tencent เช่า
จุดนี้สำคัญ เพราะไม่ควรสรุปว่าเครื่อง 100,000 ตัวดังกล่าวอยู่ในประเทศใดประเทศหนึ่งโดยไม่มีหลักฐาน แต่ไม่ว่าจะอยู่ตรงไหน ภาพรวมมัดชัดเจนพอที่จะบอกว่า เอเชียตะวันออกเฉียงใต้มี compute capacity มากพอที่จะกลายเป็นส่วนหนึ่งของยุทธศาสตร์ AI ของบริษัทจีนแล้ว และการเติบโตนี้ไม่ได้เกิดจาก Tencent เพียงรายเดียว
จาก Singapore ลงมาถึง Johor และ Batam
สิงคโปร์เคยเป็นศูนย์กลาง data centre ที่โดดเด่นที่สุดของภูมิภาค แต่ข้อจำกัดด้านที่ดิน น้ำ และไฟฟ้าทำให้รัฐบาลต้องหยุดอนุมัติโครงการใหม่ระหว่างปี 2019–2022 ก่อนกลับมาเปิดภายใต้เงื่อนไขด้านพลังงานที่เข้มขึ้น ผลลัพธ์คือการลงทุนจำนวนหนึ่งเริ่มไหลออกไปยังพื้นที่โดยรอบ
มาเลเซียกลายเป็นผู้รับประโยชน์รายใหญ่ที่สุด โดยเฉพาะ Johor ข้อมูลที่ Malay Mail รายงานในปี 2026 จาก DC Byte ระบุว่า มาเลเซียมีมากกว่าครึ่งหนึ่งของกำลังการผลิต data centre ที่กำลังก่อสร้างในกลุ่ม 5 ประเทศเอเชียตะวันออกเฉียงใต้ที่สำรวจ ได้แก่ มาเลเซีย อินโดนีเซีย ไทย ฟิลิปปินส์ และเวียดนาม
รัฐบาลมาเลเซียเองก็เริ่มพูดชัดว่าต้องการขยับจากการ “ดึง data centre เข้ามา” ไปสู่การสร้างมูลค่าที่สูงกว่า
ในเดือนกันยายน MIDA ระบุว่าระยะต่อไปของอุตสาหกรรมจะต้องเชื่อมโครงสร้างพื้นฐานเหล่านี้กับ AI adoption, innovation, skilled talent และงานที่มีมูลค่าสูงขึ้น ไม่ใช่เพียงนับมูลค่าเงินลงทุน
ขณะที่อินโดนีเซียกำลังเห็นการเติบโตแบบเดียวกัน Batam ซึ่งอยู่ตรงข้าม Singapore มีอุตสาหกรรม data centre เติบโตราว 22% ต่อปี สูงกว่าค่าเฉลี่ยของอินโดนีเซีย และกำลังมีการลงทุน AI data centre ระดับหลายพันล้านดอลลาร์เข้ามา
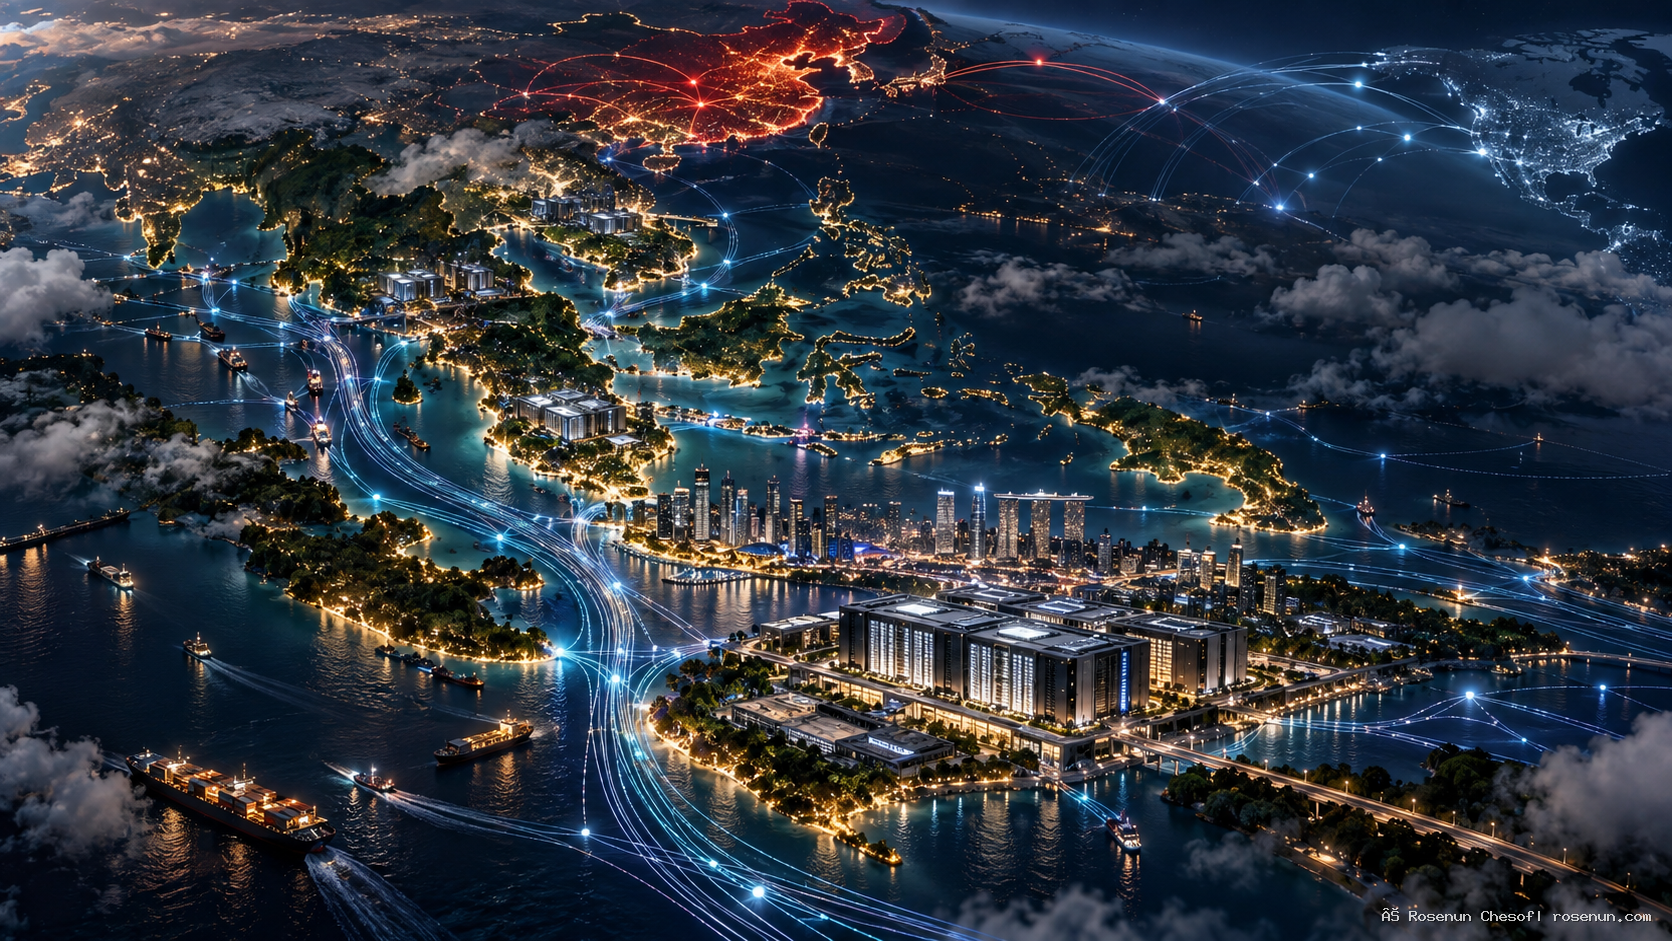
เมื่อ Singapore, Johor และ Batam ถูกมองรวมกัน สิ่งที่เกิดขึ้นจึงเริ่มคล้ายกับ compute corridor มากกว่าศูนย์ data centre ที่แยกตัวกันเป็นประเทศ
สายเคเบิล ไฟฟ้า cloud regions และ data centres เชื่อมพื้นที่เหล่านี้เข้าหากัน และตรงกลางของเครือข่ายคือช่องแคบมะละกา—หนึ่งในเส้นเลือดใหญ่ของเศรษฐกิจเอเชียอยู่แล้ว เพียงแต่สิ่งที่กำลังไหลผ่านไม่ได้มีแต่น้ำมันและสินค้าอีกต่อไป แต่รวมถึง computing power
สงครามชิปจึงไม่ได้หยุดชิป แต่มันกำลังเปลี่ยนภูมิศาสตร์ของชิป
นี่อาจเป็นผลลัพธ์ที่น่าสนใจที่สุดของนโยบายสหรัฐฯ Washington ต้องการจำกัดไม่ให้จีนเข้าถึงเทคโนโลยี AI ขั้นสูงในระดับที่สามารถเพิ่มศักยภาพทางทหารหรือเทคโนโลยีเชิงยุทธศาสตร์
แต่เมื่อโลกเข้าสู่ยุค cloud computing การควบคุม “สถานที่ตั้งของ hardware” ไม่ได้แปลว่าสามารถควบคุม “ผู้ใช้กำลังประมวลผล” ได้อย่างง่ายดาย
รัฐบาลสหรัฐฯ รับรู้ปัญหานี้แล้ว กฎของ Bureau of Industry and Security หรือ BIS ในปัจจุบันไม่ได้ควบคุมเฉพาะการส่งออกชิป แต่ยังมีข้อกำหนดเกี่ยวกับ remote end users และ Infrastructure-as-a-Service รวมถึงการเปิดเผยผู้ใช้จากจีนที่เข้าถึง advanced computing resources จากระยะไกลในบางกรณี
กล่าวอีกอย่างหนึ่งคือ สงครามชิปกำลังขยับจาก “ชิปถูกส่งไปที่ไหน?” ไปสู่คำถามใหม่ว่า “ใครกำลังใช้ชิป และใช้จากที่ไหน?” เส้นแบ่งระหว่าง export control กับ cloud service จึงเริ่มเบลอขึ้นเรื่อย ๆ
อาเซียนอยู่ตรงกลางโดยไม่ได้เป็นเพียงผู้ชม
สถานการณ์นี้ทำให้เอเชียตะวันออกเฉียงใต้มีตำแหน่งที่น่าสนใจอย่างยิ่ง ด้านหนึ่ง ภูมิภาคเป็นที่ตั้งของบริษัทอเมริกันจำนวนมาก ทั้ง cloud providers, semiconductor firms และ hyperscalers อีกด้านหนึ่ง จีนเป็นทั้งคู่ค้ารายใหญ่ นักลงทุน และตลาดเทคโนโลยีสำคัญของแทบทุกประเทศในอาเซียน การย้าย compute เข้ามาอยู่ในภูมิภาคจึงทำให้อาเซียนกลายเป็นพื้นที่ที่ระบบเทคโนโลยีของสองมหาอำนาจต้องมาพบกัน
มาเลเซียเป็นตัวอย่างชัดเจน รัฐบาลประกาศตั้งแต่เดือนกรกฎาคม 2025 ว่า การส่งออก การ transit และ transshipment ชิป AI ประสิทธิภาพสูงที่มีต้นกำเนิดจากสหรัฐฯ ต้องได้รับ Strategic Trade Permit เพื่อปิดช่องว่างของการควบคุมการส่งออก
นโยบายนี้ไม่ได้เกิดขึ้นในสุญญากาศ ก่อนหน้านั้นมีความกังวลว่าประเทศในเอเชียตะวันออกเฉียงใต้อาจถูกใช้เป็นทางผ่านของชิป Nvidia ไปยังจีน ขณะที่ Singapore เองก็เคยสอบสวนกรณี server ที่อาจมีชิป Nvidia ถูกส่งต่อไปยัง Malaysia และตรวจสอบปลายทางที่แท้จริงของอุปกรณ์ดังกล่าว
กลางปี 2026 ศุลกากรมาเลเซียยังยึด server 72 เครื่องที่บรรจุชิป AI ขั้นสูง มูลค่าราว RM52.9 ล้าน ในเขตการค้าเสรี KLIA หลังพบว่ามีแผนจะส่งต่อไปยังประเทศอื่นในเอเชีย
สิ่งเหล่านี้แสดงว่า ASEAN ไม่ได้อยู่ “ข้างนอก” สงครามชิปอีกต่อไป ภูมิภาคกำลังกลายเป็นหนึ่งในพื้นที่ที่กฎของสงครามนี้ถูกทดสอบจริง
แต่ Tencent–Oracle แตกต่างจากการลักลอบขนชิป
ตรงนี้ต้องแยกให้ชัด กรณี Tencent ที่รายงานโดย FT ไม่ควรถูกเรียกว่า “การลักลอบหลบมาตรการสหรัฐฯ”
สื่อจีน IT之家 ระบุว่ารูปแบบการเช่ากำลังประมวลผลเช่นนี้สามารถดำเนินการภายใต้กฎของสหรัฐฯ ได้ ขณะที่กฎหมายของสหรัฐฯ เองก็มีกรอบเฉพาะสำหรับ remote access และ Infrastructure-as-a-Service อยู่แล้ว
ดังนั้นสิ่งที่เกิดขึ้นจึงละเอียดกว่าคำว่า “หลบ sanction” มันคือการใช้พื้นที่ทางกฎหมายและโครงสร้าง cloud ที่ยังอนุญาตอยู่
ชิปไม่เข้าจีน แต่ hardware ยังคงอยู่ใน data centre ที่ดำเนินงานโดยบริษัทสหรัฐฯ แต่บริษัทจีนสามารถเช่ากำลังประมวลผลเพื่อพัฒนา AI ได้ภายใต้เงื่อนไขที่เกี่ยวข้อง
นี่คือเหตุผลที่ดีลนี้น่าสนใจกว่าการลักลอบขน GPU ผ่านชายแดนเสียอีก เพราะมันแสดงให้เห็นว่า ภูมิศาสตร์ของ AI สามารถถูกออกแบบใหม่ผ่าน cloud ได้
แล้วจีนกำลังยอมแพ้เรื่องชิปของตัวเองหรือไม่?
ไม่เลย ในเวลาเดียวกัน Beijing กำลังเดินหน้าอีกทางหนึ่งอย่างเต็มกำลัง คือการสร้าง semiconductor ecosystem ของตัวเอง
จีนกำลังผลักดันบริษัทในประเทศให้ใช้ทั้งเครื่องจักรและชิปภายในประเทศมากขึ้น และเร่งพัฒนาทางเลือกของ Nvidia เช่น Huawei Ascend ตลอดจน ecosystem software ที่จะลดการพึ่งพาเทคโนโลยีสหรัฐฯ
ดังนั้นการเช่า compute ในอาเซียนไม่ได้หมายความว่าจีนเลิกพยายามสร้าง self-reliance แต่น่าจะสะท้อนยุทธศาสตร์สองทางพร้อมกัน
ระยะสั้น: หา compute ที่ดีที่สุดเท่าที่เข้าถึงได้ เพื่อไม่ให้โมเดล AI ของจีนตามหลังคู่แข่ง
ระยะยาว: สร้าง chip และ software stack ของตัวเองเพื่อลดการพึ่งพาสหรัฐฯอาเซียนเข้ามาอยู่ตรงช่องว่างระหว่างสองยุทธศาสตร์นี้พอดี
โอกาสครั้งใหญ่ หรือเป็นแค่โกดัง GPU?
นี่คือคำถามที่อาเซียนควรถามมากที่สุด data centre boom สามารถนำเงินลงทุนหลายหมื่นล้านดอลลาร์เข้าประเทศ สร้างระบบไฟฟ้า fibre network งานก่อสร้าง และรายได้ภาษี
แต่การมี GPU จำนวนมหาศาลตั้งอยู่ในประเทศไม่ได้หมายความว่าประเทศนั้นจะกลายเป็นมหาอำนาจ AI โดยอัตโนมัติ หาก chip เป็นของบริษัทต่างชาติ cloud platform เป็นของบริษัทต่างชาติ โมเดลถูกสร้างโดยบริษัทต่างชาติ และ compute ถูกเช่าโดยลูกค้าต่างชาติ
ประเทศเจ้าบ้านอาจเหลือเพียงสิ่งที่ใช้ทรัพยากรมากที่สุด—ที่ดิน ไฟฟ้า น้ำ และระบบหล่อเย็น แต่ไม่ได้ถือครองความรู้ที่มีมูลค่าสูงที่สุด
มาเลเซียดูเหมือนเริ่มตระหนักถึงความเสี่ยงนี้แล้ว รัฐบาลระบุในปี 2026 ว่าการอนุมัติ data centre ใหม่จะต้องพิจารณาทั้งการใช้พลังงาน น้ำ และคุณค่าที่สร้างให้เศรษฐกิจ พร้อมให้ความสำคัญมากขึ้นกับโครงการที่เกี่ยวข้องกับ AI มากกว่าการทำ data storage แบบเดิม
นี่อาจเป็นบทเรียนสำคัญสำหรับทั้งภูมิภาค การแข่งขันที่แท้จริงไม่ใช่ ใครมี data centre มากที่สุด แต่คือ ใครสามารถเปลี่ยน compute ที่ตั้งอยู่ในประเทศ ให้กลายเป็นความสามารถทางเทคโนโลยีของประเทศได้มากที่สุด
จาก Silicon Bali ถึง 100,000 GPUs
เมื่อไม่กี่วันก่อน อินโดนีเซียกำลังพูดถึงการดึงมหาวิทยาลัยอย่าง Tsinghua เข้ามาร่วมสร้าง AI research ecosystem ใน Bali
วันนี้อีกด้านหนึ่งของภูมิภาค เรากำลังเห็นบริษัทจีนเช่า compute จำนวนมหาศาลจากบริษัทอเมริกัน โดยให้ hardware ตั้งอยู่ในเอเชียตะวันออกเฉียงใต้
สองเรื่องนี้ดูเหมือนคนละเรื่อง แต่แท้จริงแล้วอาจเป็นส่วนหนึ่งของภาพเดียวกัน ศูนย์กลางของ AI อาจกำลังเคลื่อนเข้ามาใน ASEAN ไม่ใช่เพราะอาเซียนเป็นเจ้าของ model ที่ดีที่สุด ไม่ใช่เพราะภูมิภาคผลิต GPU ที่เร็วที่สุด
แต่เพราะที่นี่มีสิ่งที่ AI economy ต้องการมากขึ้นเรื่อย ๆ เช่น ที่ดิน พลังงาน สายเคเบิล data centres semiconductor supply chains ตลาดขนาดใหญ่ และที่สำคัญคือ ที่ตั้งทางภูมิศาสตร์ซึ่งอยู่ระหว่างสองขั้วเทคโนโลยีของโลก
Tencent–Oracle จึงอาจเป็นสัญญาณของการเปลี่ยนแปลงที่ใหญ่กว่าดีลมูลค่า 7 พันล้านดอลลาร์ สงครามชิปที่ตั้งใจจะแบ่งโลกเทคโนโลยีออกจากกัน กลับกำลังสร้างภูมิศาสตร์ชั้นใหม่ของ AI
ชิปยังอาจออกแบบในสหรัฐฯ ผู้ใช้ยังอาจเป็นบริษัทจีน แต่เครื่องที่ทำงานจริงอาจตั้งอยู่ที่ไหนสักแห่งในเอเชียตะวันออกเฉียงใต้ และนั่นทำให้คำถามต่อไปไม่ใช่เพียงว่า “อาเซียนจะได้ data centre เพิ่มอีกกี่แห่ง?”
แต่คือ
เมื่อมหาอำนาจทั้งสองฝ่ายเริ่มนำ compute มาวางไว้ในบ้านเรา อาเซียนจะเป็นเพียงสถานที่ตั้งของเครื่องจักร หรือจะใช้โอกาสนี้สร้างความสามารถด้าน AI ของตัวเองขึ้นมาด้วย?
อ้างอิงจาก
Financial Times — แหล่งหลักของข่าว Tencent–Oracle: ดีลราว US$7 billion / 5 ปี / 100,000 AI chips / หลาย data centres ใน Southeast Asia และมีเงินจ่ายล่วงหน้าราว 30% Financial Times
China’s Tencent leases 100,000 chips from Oracle to accelerate AI pushReuters — ยืนยันว่ารายงานต้นทางมาจาก FT และระบุชัดว่า Reuters ยังไม่สามารถ independently verify ตัวดีล และ Tencent/Oracle ยังไม่ได้ตอบคำถามในเวลาที่รายงาน ซึ่งตรงนี้ควรเก็บไว้เพื่อความระมัดระวังทางบรรณาธิการ Reuters
Reuters: Tencent leases 100,000 chips from OracleIT之家 (จีน) — สื่อจีนรายงานรายละเอียดเดียวกัน และเพิ่มว่า Tencent ตั้งใจใช้ compute นี้พัฒนา AI models และ agent tools รวมทั้งระบุว่า ByteDance และ Alibaba เป็นผู้ใช้ data-centre capacity รายใหญ่ใน Southeast Asia อยู่แล้ว iTHome
IT之家: 腾讯租用甲骨文东南亚数据中心The Business Times, Singapore — สื่อสิงคโปร์รายงานดีลนี้ในบริบทของการแข่งขัน AI และข้อจำกัดด้านชิปที่จีนเผชิญ The Business Times
The Business Times: Tencent leases 100,000 chips from OracleOracle — Public Cloud Regions — ใช้รองรับข้อมูลว่า Oracle มี cloud regions ใน Southeast Asia ที่ Singapore, Batam และ Kulai แต่ต้องระวังว่า Oracle ไม่ได้ระบุว่าดีล Tencent ใช้ region ใดโดยเฉพาะ Oracle
Oracle ASEAN Public Cloud RegionsU.S. Bureau of Industry and Security (BIS) — แหล่งทางการของสหรัฐฯ สำหรับกฎเดือนมกราคม 2026 ซึ่งเปลี่ยนนโยบายเป็นการพิจารณาใบอนุญาตส่งออก Nvidia H200, AMD MI325X และชิประดับใกล้เคียงไปจีนแบบ case-by-case ภายใต้เงื่อนไขด้านความมั่นคงและ compliance Bureau of Industry and Security
BIS: Department of Commerce Revises License Review Policy for Semiconductors Exported to ChinaMalaysia / MITI via Bernama — ตั้งแต่ 14 กรกฎาคม 2025 มาเลเซียกำหนดให้การ export, transshipment และ transit ของ high-performance AI chips ต้นกำเนิดสหรัฐฯ ต้องมี Strategic Trade Permit เพื่อปิด regulatory gaps และลดความเสี่ยงการใช้มาเลเซียหลบ export controls Bernama
Bernama: MITI imposes permit requirement on US-origin AI chipsANTARA, Indonesia — รัฐมนตรีเศรษฐกิจ Airlangga Hartarto ระบุว่าอุตสาหกรรม data centre ของ Batam โตประมาณ 22% ต่อปี เทียบกับค่าเฉลี่ยอินโดนีเซียราว 19% สะท้อนการเกิด digital-infrastructure cluster รอบ Singapore–Batam Antara News
ANTARA: Batam data center industry posts 22 percent annual growthChannel NewsAsia — ใช้รองรับอีกด้านของเรื่องคือจีนกำลังเร่ง semiconductor self-reliance โดยมีรายงานว่าผู้ผลิตชิปที่เพิ่ม capacity ใหม่ถูกกำหนดให้ใช้เครื่องจักรที่ผลิตในประเทศอย่างน้อย 50% สะท้อนว่าการเช่า compute ในต่างประเทศเป็น ยุทธศาสตร์ระยะสั้นควบคู่กับการสร้าง supply chain ในประเทศ ไม่ใช่การเลิกพึ่งพาตนเอง CNA
CNA: China mandates 50% domestic equipment rule for chipmakers